

Si eres suscriptor gratuito, puedes leer este artículo en formato PDF aquí.
Si eres suscriptor de pago, ve al final para encontrar el PDF.
Hola y bienvenid@ de nuevo a Invirtiendo en Calidad,
He leído muchas calls de resultados a lo largo de los años, pero sinceramente no recuerdo muchos momentos como el que vivimos en la call de Amazon. Si hay algo parecido a un momento “mic drop” en una call de resultados, Andy Jassy se quedó muy cerca:
“Lo que estamos construyendo en Amazon no se parece a nada que se haya visto antes. Nunca ha existido un negocio con un billón de dólares de ingresos anuales. Amazon está en camino de tener dos: AWS y stores.”
Titulé mi artículo del Q2 “no puedes vender los picos y dudar de los mineros” porque, por aquel entonces, el mercado estaba “inflando” toda la cadena de suministro de los centros de datos mientras simultáneamente dudaba de que los hyperscalers fueran a obtener un retorno decente sobre su Capex y... ¡cómo han cambiado las cosas!
El Q3 nos ha dado todavía más pruebas de que a los mineros no les va mal precisamente (y la victoria demócrata podría ser otro viento a favor). AWS se aceleró por sexto trimestre consecutivo hasta el +39,3% interanual, su margen se mantuvo cerca del 39% y la directiva dio un guidance de crecimiento para AWS superior al 40% tanto en 2027 como en 2028. Puede que esté equivocado, pero esta debe de ser la primera vez que Amazon da “guidance” de AWS a dos años vista.
Nada de lo anterior impidió que el Q3 fuese un trimestre con mucho “ruido”. El Prime Day se celebró este año en el Q2, lo que ha convertido los números de retail (incluyendo advertising) en engañosos.
Este artículo cuenta con una estructura sencilla:
Un repaso a los números
Por qué creo que los hyperscalers casi siempre ganan
Un cálculo de servilleta sobre AWS, incluyendo qué pasa si la IA se frena y acabamos con exceso de capacidad
Vamos con ello.
Los números
Empecemos con la tabla resumen:

Los titulares dibujan un trimestre algo preocupante, sobre todo en el lado del retail. El crecimiento del retail se frenó hasta un dígito medio y advertising se desaceleró de forma notable hasta el doble dígito bajo, mientras que el beneficio operativo creció un 61% hasta alcanzar el mayor margen operativo de la historia de Amazon (13,9%). La explicación es doble y, sinceramente, bastaba con leer la nota de prensa de Amazon para encontrarla (mucha gente ni siquiera llegó tan lejos, no es coña).
Para empezar, el crecimiento del beneficio operativo es bastante engañoso porque el Q3 2025 incluyó varios gastos no recurrentes, como el acuerdo de 2.500 millones de dólares con la FTC (Comisión Federal de Comercio de EE. UU.) en Norteamérica y 1.800 millones en indemnizaciones por despidos. Excluyendo estos gastos extraordinarios, el beneficio operativo del Q3 2025 habría sido de unos 21.700 millones de dólares, por lo que el crecimiento “limpio” del beneficio operativo estuvo más cerca del +29% que del 61%. Sigue siendo bastante increíble, sobre todo porque el crecimiento rentable viene de todos los negocios (no solo de AWS). En segundo lugar, las cifras de ingresos también se vieron distorsionadas por el traslado del Prime Day del Q3 al Q2 este año.
Echemos un vistazo rápido al retail, que siempre es tratado como el hermano “feo”.
El retail sigue viento en popa a toda vela
La forma más razonable de evitar el ruido del Prime Day es sumar el Q2 y el Q3 de ambos años. Al hacerlo podemos ver un crecimiento sólido y una mejora de la rentabilidad:

La conclusión de este ejercicio es que el negocio de retail de Amazon está creciendo en torno a un 11% en términos “normalizados”. Crecer a doble dígito sobre esta base es algo que hoy damos por hecho, pero no deberíamos. Las cifras más infravaloradas del retail fueron las unidades y cómo entrega Amazon esas unidades. Jassy afirmó que “en lo que va de año, las unidades han crecido casi un 15% interanual”. Esto supuso una aceleración significativa respecto a 2025 (+12%) sobre una base de más de 30.000 millones de artículos. Casi nada.
Los márgenes siguieron mejorando, pero la verdadera historia del retail es el coste de servir o cost to serve. Los costes de envío crecieron un 11% frente a un crecimiento de unidades del 12%, pero excluyendo la inflación del combustible y del transporte, crecieron un 8%, o unos 400 puntos básicos menos que las unidades. Esto quiere decir que Amazon se está volviendo simultáneamente más rápida y más barata...
“Vamos camino de reducir el coste de servir por unidad por cuarto año consecutivo, lo que nos permite seguir igualando o mejorando los precios de la competencia y entregar de forma rentable una amplia selección de alimentos frescos y productos de primera necesidad.”
Es algo de lo que ya he hablado en artículos anteriores, pero esto no va solo de márgenes. Una red más rápida y barata permite a Amazon entrar en categorías que antes sencillamente no podía servir de forma rentable (como productos perecederos y medicamentos). Solo por dar un poco de contexto... Amazon Now (entrega ultrarrápida) ya está disponible en más de 450 pueblos y ciudades, con los artículos pedidos multiplicándose por 10 interanualmente; los clientes de Amazon Pharmacy crecieron más de un 60% interanual y la entrega de recetas en tres horas ya funciona en más de 350 ciudades. La conclusión es que cada nueva categoría que la red puede gestionar se traduce en un crecimiento más rápido y un mercado potencial (TAM) mayor para el negocio de retail, y la capacidad de ofrecer estas categorías depende de la optimización de la red. Lo mejor de estas categorías es que suelen ser bastante “recurrentes”, lo que mantiene a la gente en la plataforma y, en mi humilde opinión, mitiga de forma significativa el riesgo de los agentes (agente entendido como Muse) porque hace que los agentes “necesiten” a Amazon.
Advertising fue el punto débil para muchos. La publicidad creció un 12% a moneda constante, lo que supone una fuerte desaceleración desde el 26% del Q2 y el 22% de cada uno de los cuatro trimestres anteriores. La directiva señaló tres impactos de timing:
“Primero, trasladamos el Prime Day al Q2 en la mayoría de países, moviendo ventas e ingresos publicitarios significativos que estaban en el Q3 2025 al Q2 2026, un viento a favor para nuestra tasa del Q2 2026 y un viento en contra para el Q3 2026. En publicidad, eso supuso un impacto secuencial de 850 puntos básicos en el crecimiento interanual del Q3. Segundo, el Q2 2026 incluyó la primera temporada de la NBA en Prime, que el Q2 del año pasado no tenía. El Q3 no incluye nada de NBA, que empieza en el Q4. Tercero, en el Q3 2025 cambiamos nuestros programas de marketing en buscadores para llevar más tráfico a las páginas de búsqueda de Amazon. [...] Eso ayudó a acelerar el crecimiento de los ingresos publicitarios a partir de hace un año, y en el Q3 empezamos a compararnos contra ello. Esperamos que el crecimiento interanual vuelva a la parte alta de la decena en el Q4.”
Esto está muy bien, pero la realidad es que aquí la directiva nos está tomando un poco el pelo. ¿Recuerdas cuando la directiva comentó el trimestre pasado que el Prime Day había sido un viento a favor para el crecimiento de la publicidad? Yo tampoco, porque no ocurrió. Podemos hacer un ejercicio similar al de arriba (tomando el Q2 y el Q3 en conjunto) pero para la publicidad, y veríamos que crece a buen ritmo a pesar de la volatilidad intertrimestral:

Dicho esto, es innegable que el negocio de publicidad se ha desacelerado, del ~22% a los high-teens. Yo lo calificaría como “aceptable” (que se note la ironía) sobre unos ingresos anualizados de ~80.000 millones de dólares. Por supuesto, el riesgo a largo plazo aquí son los agentes y cómo podrían afectar a la publicidad. La directiva lo abordó en la call...
“La pregunta natural es si las compras agénticas a través de agentes horizontales externos están afectando de forma significativa a Amazon Ads. La respuesta es no. Pocos clientes compran así todavía, ya que la experiencia aún no es buena ni más cómoda que ir directamente a un minorista para informarse o comprar con un clic.”
Estoy de acuerdo, porque la experiencia de compra en Amazon es todo lo cómoda que puede ser y además tienes muchas “ventajas” que mucha gente difícilmente va a ignorar simplemente por comprar con un agente (como la entrega más rápida), pero la tecnología avanza rápido y “vigilar la situación” parece lo más sensato.
Por qué los hyperscalers siempre ganan
Empecemos con las cifras del trimestre. Los ingresos de AWS crecieron un 39,3% hasta 46.000 millones de dólares (ya con unos ingresos anualizados de 184.000 millones) y AWS disfruta de un margen operativo del 38,7%, con la amortización creciendo un 63% interanual hasta los 9.200 millones (el 20% de los ingresos de AWS). Para quienes busquen “puntos débiles”, hay uno en el crecimiento secuencial. AWS añadió 3.800 millones de dólares del Q2 al Q3 frente a los 4.600 millones que añadió del Q1 al Q2, pero el matiz aquí es que el crecimiento es muy probablemente un output de la capacidad disponible. Jassy dejó entrever que este es el caso:
“La cantidad que añadimos cada trimestre no es igual. También tenemos mucha capacidad en camino.”
Toda esta capacidad tiene evidentemente un coste, que ha sido objeto de muchos debates. El Capex fue de 75.900 millones de dólares en el Q3, lo que deja el flujo de caja libre de los últimos doce meses (TTM) en una salida de 42.400 millones.

La directiva sigue dando un guidance de ~220.000 millones de dólares de Capex en 2026 y “bastante más” en 2027. Pero ¿qué espera conseguir Amazon con todo este dinero? Un crecimiento que se acelera sobre unos ingresos anualizados de 184.000 millones. ¡Nada mal!
“Con nuestro ritmo continuo de innovación, nuevas funcionalidades tanto core como de IA, empresas que quieren ejecutar sus cargas de trabajo core y de IA en AWS, y la cantidad de capacidad que añadimos cada año, creemos que AWS puede crecer por encima del 40% tanto en 2027 como en 2028 y ser un negocio de un billón de dólares de ingresos en los próximos cinco a 10 años.”
Que Amazon haga comentarios forward-looking así no tiene precedentes, pero es que su visibilidad, supuestamente, tampoco. No voy a juzgar la calidad de dicha visibilidad, pero sí diré que la calidad de los ingresos de IA de AWS es mayor de lo que me había imaginado... y la razón es la inferencia. La inferencia es, en última instancia, una de las razones por las que “los hyperscalers siempre ganan”.
Jassy describió el círculo virtuoso de AWS (tomando prestada la definición de Jim Collins en Good to Great, un libro que no me gustó especialmente) así:
“En AWS, tener la funcionalidad, la seguridad y el rendimiento operativo líderes no puede sino llevar a los clientes a ejecutar sus aplicaciones y guardar sus datos en AWS, lo que no puede sino impulsar la demanda de IA de AWS porque los clientes prefieren que su inferencia en producción esté cerca del resto de sus datos y aplicaciones, lo que no puede sino impulsar la demanda core de AWS porque la IA utiliza el core para tareas como el aprendizaje por refuerzo, el post-entrenamiento y el uso de herramientas, lo que no puede sino impulsar la reinversión en el conjunto de la funcionalidad de AWS. Es un modelo distinto al de simplemente alojar GPUs o alquilar capacidad de centros de datos a corto plazo.”
Esa última frase es una pulla bastante grande a las neoclouds (de las que hablaré con más detalle más adelante). La lógica es bastante sencilla. El entrenamiento puede hacerse en cualquier sitio donde haya energía y GPUs, pero la inferencia en producción tiene que estar junto a las aplicaciones y los datos que la empresa ya está ejecutando. Gracias a su histórico negocio core de nube y a su reputación, esos datos están abrumadoramente en los hyperscalers.
Todo lo anterior cobra “vida” en un dato que, sinceramente, me pilló un poco por sorpresa:
“Las empresas todavía están muy al principio en el uso de la inferencia a escala y, aun así, la inferencia ya representa bastante más de la mitad de los ingresos de IA de AWS y sigue creciendo, y también tenemos muchos ingresos de entrenamiento.”
La tesis bajista sobre prácticamente todas las nubes (hyperscalers y no hyperscalers) ha sido históricamente (y sigue siendo) que el dinero de la IA solo iba a parar a los clústeres de entrenamiento de los grandes LLMs y que ese dinero acabaría esfumándose. La realidad, sin embargo, es que la inferencia (la parte recurrente del gasto en IA) ya supone “bastante más de la mitad” de los ingresos de IA de AWS, y esto es antes de que las empresas la hayan desplegado a escala...
El backlog de AWS creció a triple dígito hasta los 578.000 millones de dólares (desde 496.000 millones en el Q2), lo que incluye la ampliación de 100.000 millones de OpenAI a 8 años y la de más de 100.000 millones de Anthropic a 10 años. Evidentemente, yo tomaría este backlog con bastante escepticismo. Una buena parte del mismo probablemente viene de dos clientes (OpenAI y Anthropic) que están quemando caja y cuya capacidad de cumplir compromisos a 8-10 años depende de que sigan levantando capital o de que se vuelvan muy rentables muy rápido. ¿Es posible? Sí. ¿Es probable? No lo tengo tan claro. Esta es la razón por la que creo que el dato de la inferencia importa más que el backlog. La buena noticia para los inversores, eso sí, es que el mercado tampoco parece estar tomándose en serio el backlog de los hyperscalers.
El segundo motivo por el que los hyperscalers ganan es que los modelos parecen estar “comoditizándose”, y esa es una dinámica que favorece al agregador/distribuidor. Jassy fue muy explícito sobre cómo ve la evolución de la capa de modelos:
“Diría que en los próximos dos o tres años habrá entre 6 y 8 modelos más o menos igual de buenos, o al menos lo bastante buenos para más del 95% de las cargas de trabajo. La mayoría de clientes usarán varios modelos, y muchos usarán varios modelos en la misma aplicación de IA generativa.”
Esto no augura nada especialmente bueno para los LLMs, pero sí algo muy bueno para la capa que está entre esos modelos y la empresa (ejem ejem, los hyperscalers). Eso es, en definitiva, lo que es AWS Bedrock... un marketplace de LLMs con Anthropic, OpenAI, Kimi, GLM, Grok y otros, más los controles de seguridad y de acceso que necesitan las empresas (que es lo que diferencia a los hyperscalers). Las empresas del Fortune 500 están gastando casi 7 veces más en Bedrock que hace un año, el volumen de tokens se multiplicó casi por 17 y Jassy cree que Bedrock “podría ser un servicio tan grande como EC2”. En otras palabras y en términos simples... Amazon está básicamente comoditizando la capa de modelos y quedándose con la relación con el cliente. Esto, por cierto, también sería una buena noticia para muchas empresas de software.
La seguridad también es una opcionalidad interesante para los hyperscalers. Jassy comentó que una parte significativa de los tokens de los próximos uno o dos años podría acabar siendo de “seguridad”, así que tiene todo el sentido que las nubes entren en este terreno, ya que los LLMs están encontrando vulnerabilidades “a un ritmo sin precedentes”.
Y luego tenemos la ventaja de los chips. Solo por dar algo de contexto... el negocio de chips de Amazon sigue creciendo a triple dígito, los compromisos de ingresos tanto de Graviton como de Trainium se multiplicaron por más de 20 interanualmente, y los clientes que usan el silicio propio de Amazon ahorraron más de 2.000 millones de dólares solo en el Q3. La mayor parte de Bedrock ya funciona sobre Trainium, y la directiva ha dejado caer que empezará a vender Trainium a terceros a finales de 2027. Evidentemente, esto plantea la siguiente pregunta:
¿Por qué vender chips a terceros si AWS está supuestamente limitada por la oferta y obteniendo grandes retornos?
Buena pregunta, y esta es la respuesta de Jassy explicando el “dilema”:
“Si vendes fuera, puedes reconocer más ingresos a corto plazo porque reconoces el ingreso en cuanto sale de tu inventario. Por otro lado, si decides usarlo dentro de tu nube en forma de instancias EC2 o de Bedrock, acabarás generando más ingresos absolutos y más flujo de caja libre con esos chips, porque puedes usarlos durante cinco o seis años y generar ingresos durante más tiempo.”
Si te soy sincero (y puede que me esté poniendo un poco quisquilloso), ¿el hecho de que señalen finales de 2027 como el inicio de este nuevo negocio significa que es entonces cuando esperan que la oferta y la demanda se equilibren tras el pico de Capex de 2027? Ni idea, pero desde luego lo parece.
Andy Jassy también señaló que el número de compañías con un negocio de nube relevante y un chip lo bastante bueno como para venderlo a terceros “es básicamente dos” (la otra es Google), y que todo el mundo recibe una asignación de la misma foundry. Esto probablemente implica que TSMC va a seguir siendo un cuello de botella durante un tiempo, lo que convierte su acción en bastante atractiva a su múltiplo actual (debería trabajar en esto un poco más).
La otra cara de todo esto es Nvidia. La realidad es que el ecosistema de Nvidia es muy difícil de batir en un mundo dominado por el entrenamiento, pero quizá no tanto en un mundo dominado por la inferencia. En este último, lo que importa es el precio-rendimiento, y para eso están hechos precisamente los ASICs (sobre todo para el 80%+ de las cargas de trabajo). ¿Podría Nvidia tener problemas en un mundo de inferencia? Potencialmente, pero está por ver.
Otra razón más por la que los hyperscalers ganan está en la propiedad. La última pregunta de la conferencia de Amazon fue sobre márgenes, y Jassy explicó por qué los hyperscalers supuestamente ganan más que nadie (otra pulla más a las neoclouds):
“Si piensas en los márgenes en el sector de la nube y miras a los distintos jugadores y cómo es su estructura de costes, hay varias cosas a las que prestar atención. La primera es cuántos de sus centros de datos están realmente comprando o alquilando a largo plazo frente a usar colocation o neoclouds. Las neoclouds tienen un margen operativo unos 3.500 puntos básicos peor que si los alquilas a largo plazo.”
Aunque sea una estimación de la propia Amazon (nunca le preguntes a un barbero si necesitas un corte de pelo), es una diferencia significativa que se suma al ahorro de costes de los ASICs y que permite a Amazon poner precios más bajos en lo que podría considerarse un mercado “comoditizado”. Ahora bien, SIEMPRE hay otra cara de la moneda. Los propietarios sufren los excesos de oferta siendo dueños del activo, mientras que uno pensaría que los inquilinos disfrutan de mucha más protección. No sé si creerme lo que acabo de decir (aunque lo haya escrito yo), ya que muchos de estos “inquilinos” acaban firmando compromisos que acercan su perfil de riesgo al de los propietarios, convirtiéndolos básicamente en propietarios sin activos.
Entonces, ahora sí, ¿por qué los hyperscalers siempre acaban ganando?
Juntando todo lo anterior, diría que los hyperscalers ganan en prácticamente cualquier escenario de IA por una razón sencilla: son “dueños” de la demanda. Los hyperscalers son dueños de la relación con la empresa, de los datos, de las aplicaciones, de la capa de seguridad y (en gran medida) del silicio. La cadena de suministro (chips, memoria, energía, neoclouds) probablemente captura buena parte del valor durante la construcción porque se convierte en el cuello de botella, pero los cuellos de botella acaban resolviéndose y/o desplazándose a otro sitio.
Jassy (y los hyperscalers) también está apostando por la paradoja de Jevons.
“El coste de la computación ha bajado mucho y creo que bajará bastante más.”
Que los precios por token bajen suena fatal para los ingresos, pero esto es la paradoja de Jevons en acción. Cada vez que la computación se abarata, supuestamente acabamos usando mucha más, y hay numerosos ejemplos de la paradoja de Jevons influyendo en la penetración de la tecnología a lo largo del tiempo. Como escribí el trimestre pasado, la “prima de escasez” está ayudando hoy a los hyperscalers, pero el modelo a largo plazo no depende realmente de ella... ¿o sí? Demos la bienvenida a las elecciones de mitad de mandato.
Los demócratas han arrasado esta semana y se han hecho con las dos cámaras del Congreso, y la construcción de centros de datos estaba, casi literalmente, en las urnas. Al menos 33 comunidades de EE. UU. votaron a favor de restringirlos (prohibiciones, moratorias, límites de energía o votaciones públicas obligatorias), y solo una medida fue en sentido contrario. Los votantes de Trenton, Ohio, aprobaron la prohibición de centros de datos de más de 25 MW, lo que bloquea el plan de la ciudad de anexionar terrenos para un campus de Amazon de 1.000 MW. Los nuevos gobernadores de Texas, Ohio y Georgia han planteado algún tipo de moratoria o pausa en las nuevas construcciones. Y luego tenemos publicaciones en X como esta:
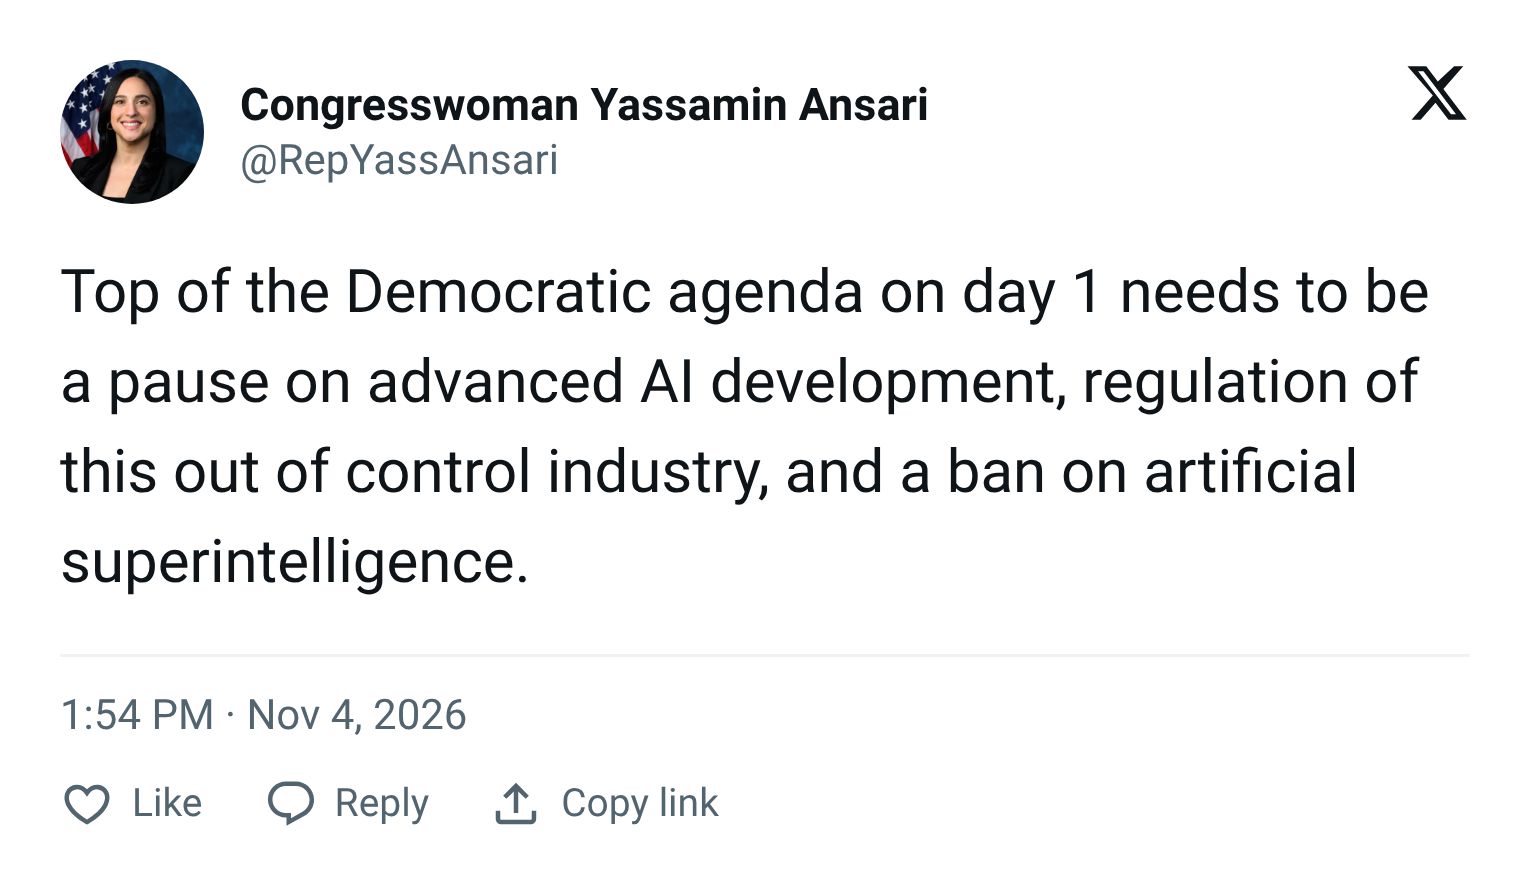
Pero aquí está el truco... todas estas medidas afectan a la nueva capacidad, lo que en teoría hace que lo ya construido sea significativamente más valioso. Esto, en teoría, alargaría la “prima de escasez” y haría menos probable un exceso de oferta. Ahora bien, también hay que tener en cuenta que la carrera de la IA parece existencial para seguir siendo la primera potencia mundial, y ni a los demócratas ni a los republicanos les gusta cuestionar eso, así que dudo mucho que vayamos a ver un frenazo total o siquiera una ralentización de las ambiciones en IA.
Y... lo has adivinado, ¡hay otra cara de la moneda! El guidance de crecimiento del 40%+ de Amazon depende en parte de capacidad que todavía no ha construido, así que esos objetivos de crecimiento podrían irse al traste. El crecimiento podría compensarse en parte con una mayor monetización de los activos existentes, y Amazon podría perfectamente empezar a generar un flujo de caja significativo si su “oportunidad” de Capex se viera limitada (otra vez, los hyperscalers “ganando”). Entonces, ¿se está frenando la construcción de la IA? ¿Se está acelerando? Parece que los hyperscalers ganan a largo plazo pase lo que pase.
Valoración: ¿cuánto estamos pagando por AWS?
Seré breve. Si nos creemos a la directiva (crecimiento del 40%+ en 2027 y 2028), AWS alcanzaría ~245.000 millones de dólares de ingresos en 2027 y ~344.000 millones en 2028. Con un margen EBIT del 35% (por debajo del 38,7% actual, ya que el peso de la IA y la amortización empiezan a lastrar los márgenes), eso supone ~86.000 millones y ~120.000 millones de EBIT, respectivamente.
A 266 $ por acción, la capitalización de Amazon es de ~2,9 billones de dólares y su EV de ~3,05 billones. Si valoramos el negocio de retail a 20x EBIT y aplicamos un descuento del 50% a la participación en Anthropic, esto es lo que queda para AWS:

Eso son ~22x el EBIT 2027E y ~16x el EBIT 2028E de un negocio que crece al 40% y genera márgenes EBIT del 35%. Me parece poco exigente, pero, por supuesto, al mercado le preocupa una de estas dos cosas, o ambas:
La sostenibilidad del crecimiento
La sostenibilidad de los márgenes
Ambas se harían realidad en teoría (y no para bien) en un escenario de exceso de oferta, así que ¿qué pasaría entonces? El problema aquí no serían los ingresos, sino principalmente la amortización. AWS añadió 123.000 millones de dólares de inmovilizado material neto en nueve meses, y eso va a impactar en la cuenta de resultados independientemente de la demanda. Manteniendo el resto de la base de costes de AWS en los niveles del Q3, los márgenes volverían a la zona media del 20% (similar al suelo del ciclo de optimización de 2022-23) y los múltiplos serían bastante más exigentes:

Evidentemente, cualquier inversor tiene que tener una opinión sobre la dirección de la IA, y yo diría que el hecho de que más del 50% sea inferencia y esté creciendo con fuerza reduce el riesgo de la tesis. Esta situación de “exceso de oferta” es también donde los hyperscalers brillan a largo plazo (matiz muy importante lo de “largo plazo”).
Los chips tienen plazos de entrega cortos, pero los edificios duran más de 30 años, así que Amazon podría simplemente dejar de comprar chips. Recortar el Capex a ~120.000 millones de dólares frente a 168.000 millones de flujo de caja operativo TTM haría pasar el flujo de caja libre de -42.000 millones a aproximadamente +50.000 millones, caja que podría destinarse a recompras a precios deprimidos (porque lo más probable es que los precios estuvieran deprimidos) mientras los edificios se van llenando con el tiempo (como pasó en 2023-2024). Mientras tanto, otros modelos de negocio de la cadena de suministro de la IA se irían a cero...
Así que la conclusión es que, si la IA sigue escalando, estás comprando AWS a ~22x el EBIT 2027E; si se frena, Amazon se convierte en una máquina de generar caja. En cualquier caso, el hyperscaler es el que sigue en pie, aunque no niego que las acciones de los hyperscalers se llevarían un buen varapalo (que quede claro).
Cerraré este artículo con la cita con la que Jassy cerró la conferencia:
“¿Sería más cómodo que este tipo de aceleración y oportunidad se diera a lo largo de 25 años y pudieras repartir el Capex en 25 años? Sí, podría ser más cómodo, pero ese no es el mundo en el que vivimos, y esa no es la oportunidad. Podemos financiar este plan. Creo que cambiará para siempre el tamaño de Amazon.”
A raíz de los resultados de Amazon, voy a hacer un movimiento en la cartera.

Hazte suscriptor premium
Tendrás acceso a todo el contenido y a una comunidad privada
SuscríbeteUna suscripción te da...:
- Acceso a todos los artículos
- Contacto directo con nosotros
- Acceso a nuestra cartera y transacciones
- Muchas más funcionalidades
